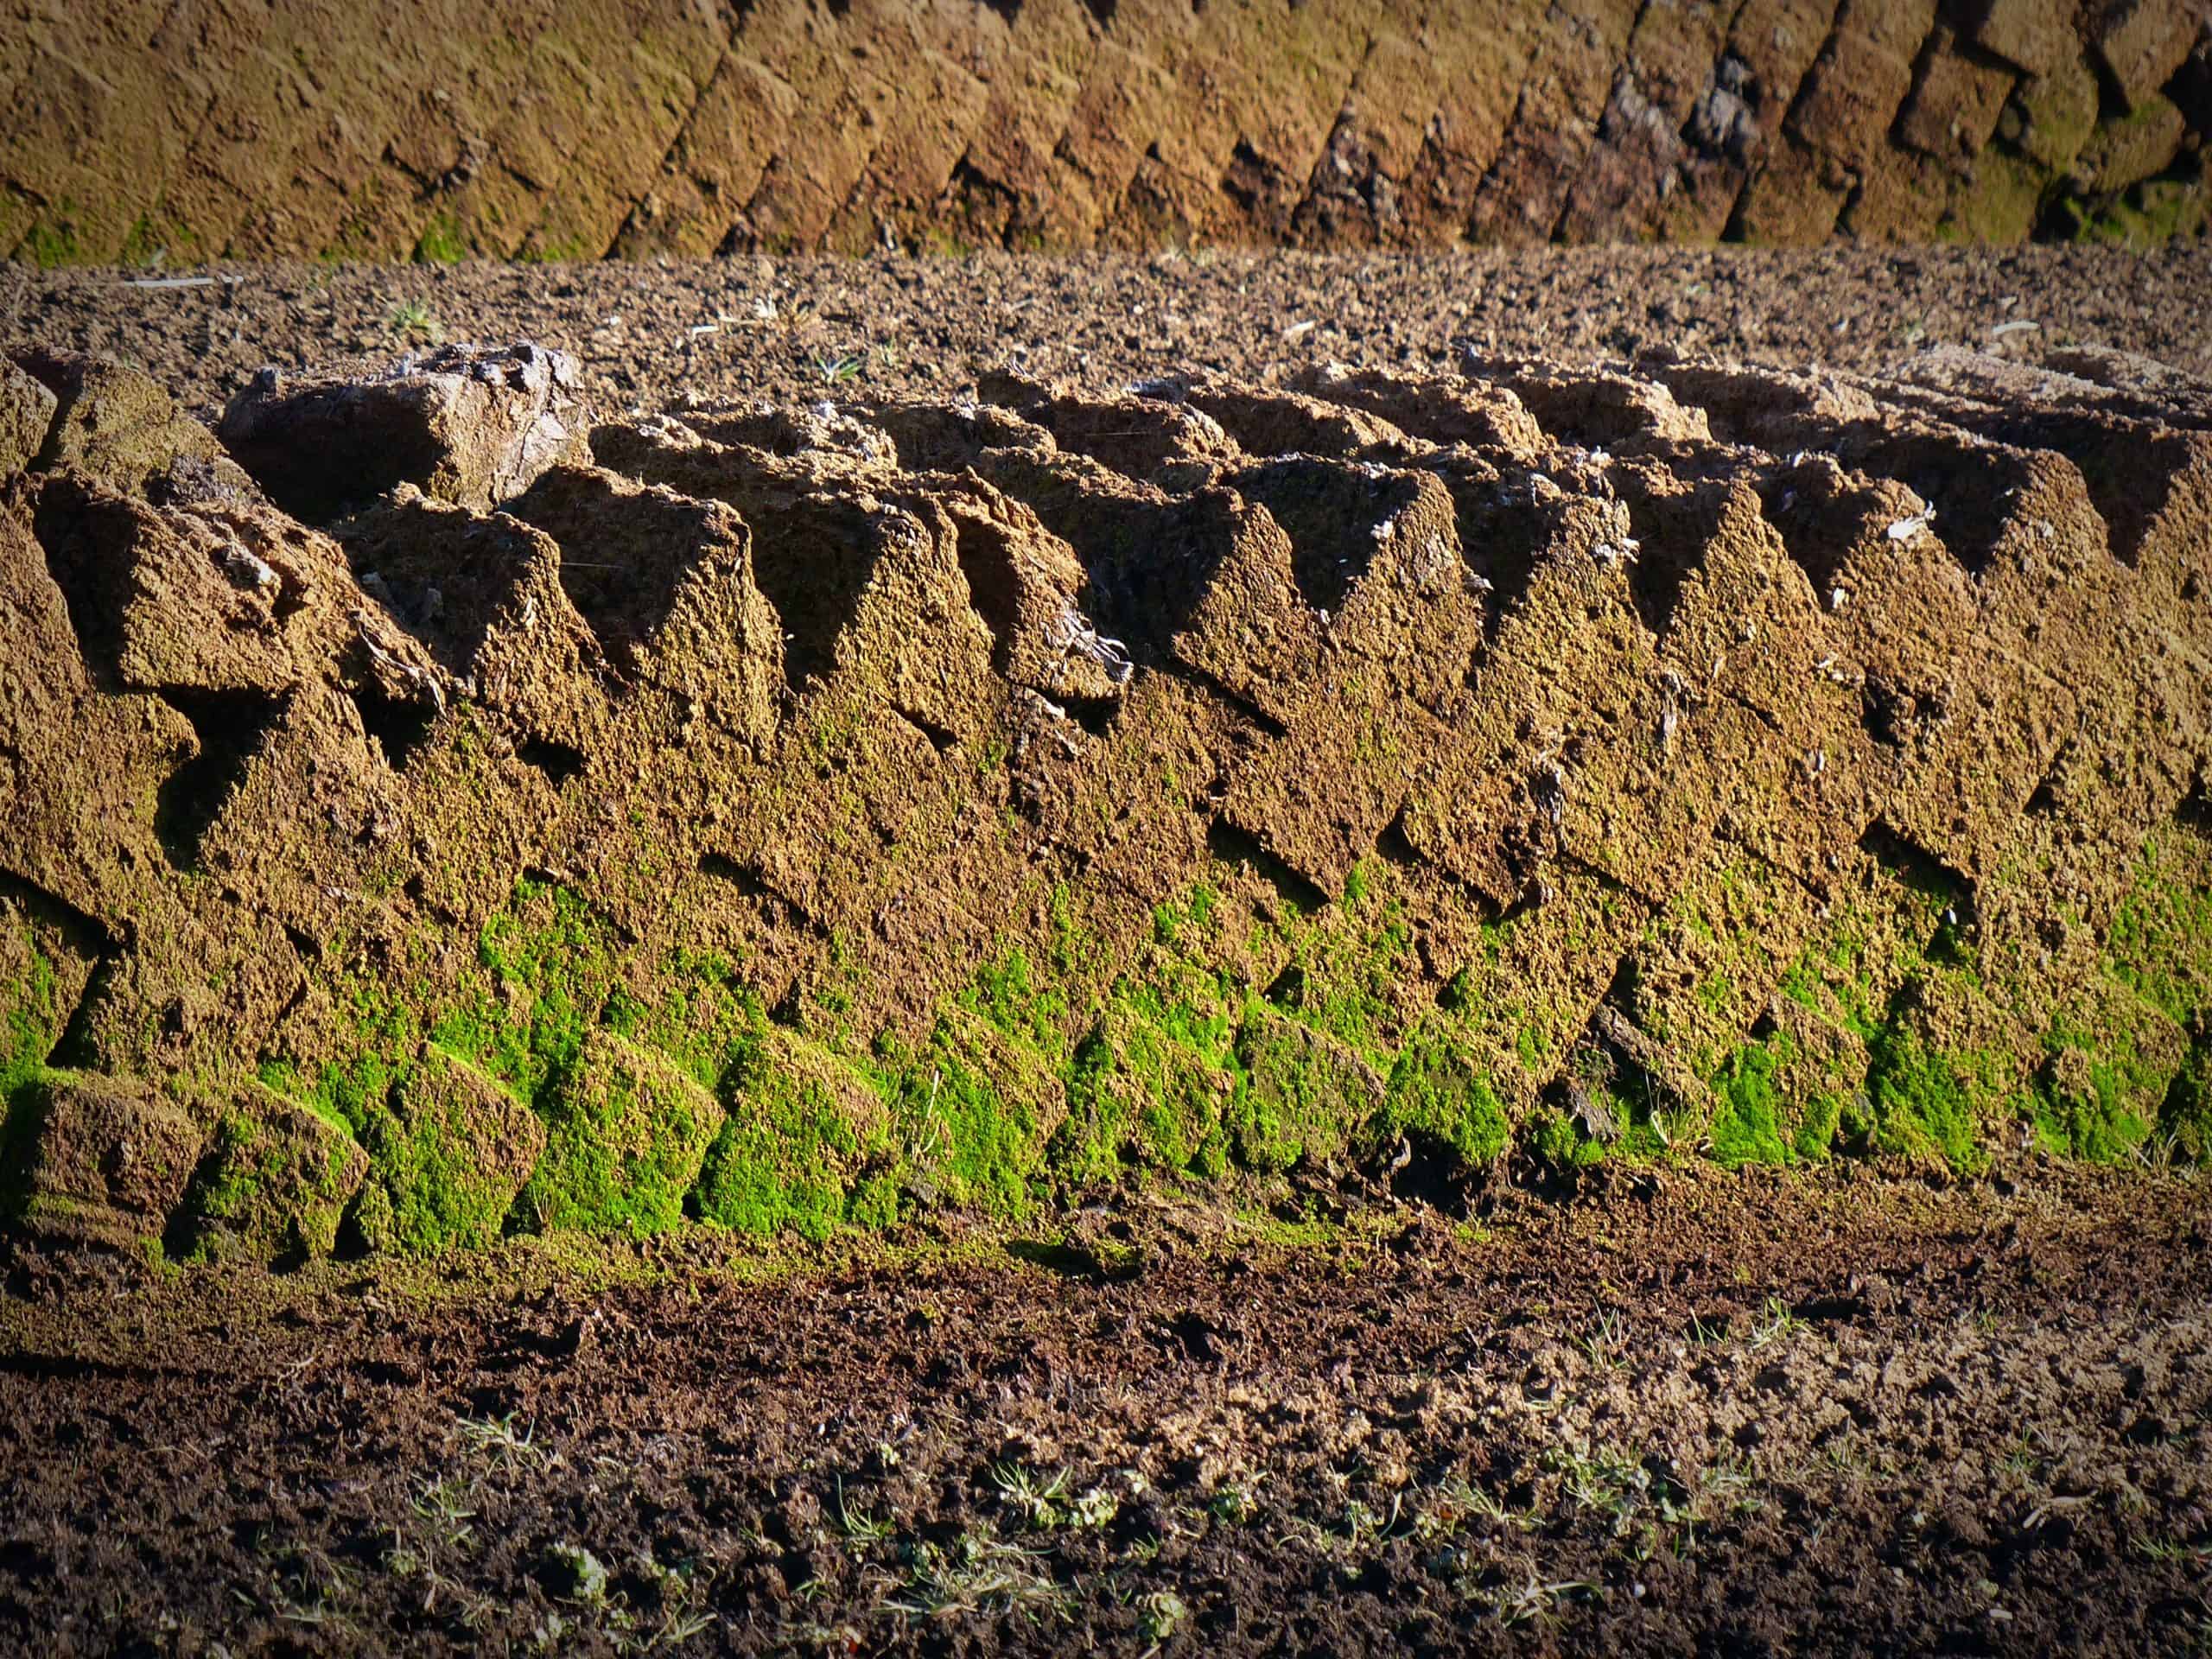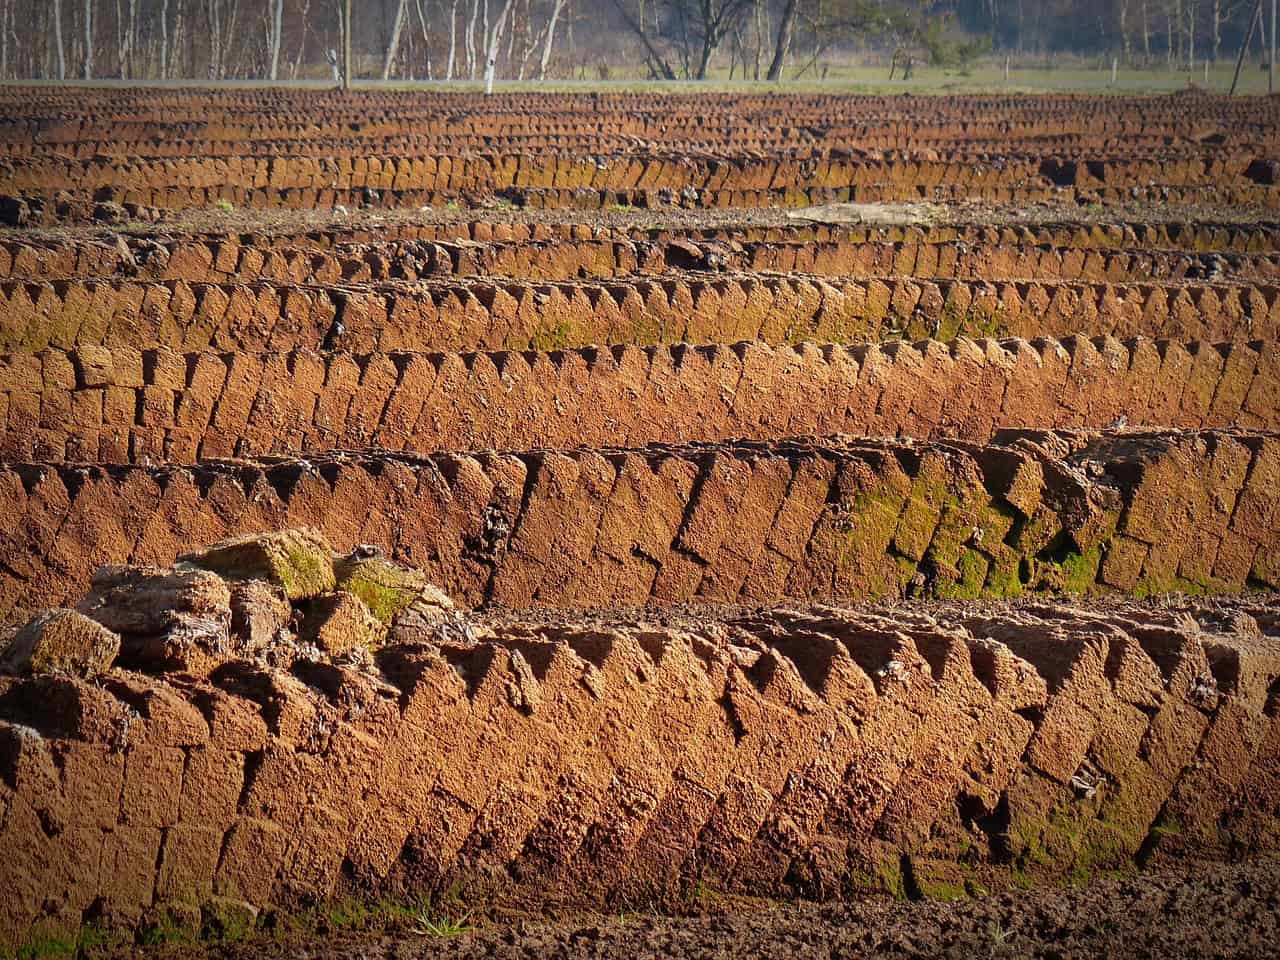
Suomen turvetoimiala on viimeisen kymmenen vuoden aikana käynyt läpi nopeamman rakennemuutoksen kuin lähes mikään muu kotimainen luonnonvara-ala. Vielä 2010-luvun lopulla energiaturvetta tuotettiin vuosittain yli 20 miljoonaa kuutiometriä; vuonna 2026 luku on vakiintunut noin kuuteen miljoonaan kuutiometriin. Pelkkä pudotus ei kuitenkaan kerro koko tarinaa – toimiala on samaan aikaan eriytynyt kahtia tavalla, joka on jäänyt julkisessa keskustelussa vähemmälle huomiolle kuin energiaturpeen alamäki.
Muutoksen nopeus on ollut poikkeuksellinen myös kansainvälisessä vertailussa. EU-maista turvetta käytetään merkittävässä määrin enää Suomessa, Ruotsissa ja Irlannissa, ja kolmesta maasta juuri Suomi on kokenut voimakkaimman tuotannon supistumisen viimeisen kymmenen vuoden aikana. Tämä ei ole sattumaa, vaan seurausta siitä, että Suomessa turpeen verotus on ollut kansallinen päätös EU:n energiaverodirektiivin sallimissa rajoissa, ja Suomi on käyttänyt tätä liikkumavaraa huomattavasti aktiivisemmin kuin esimerkiksi Ruotsi, jossa turvetta ei veroteta lainkaan.
Kaksi eri turvetta, kaksi eri kohtaloa
Turveteollisuus jaetaan käytännössä kahteen hyvin erilaiseen käyttötarkoitukseen: energiaturpeeseen, jota poltetaan lämpölaitoksissa ja voimaloissa, sekä kasvu- ja kuiviketurpeeseen, jota käytetään kasvihuoneviljelyssä kasvualustana ja eläinsuojissa kuivikkeena. Näiden kahden segmentin kehityssuunnat ovat viime vuosina eronneet toisistaan selvästi. Energiaturpeen kysyntä on laskenut jyrkästi päästökaupan ja kiristyneen verotuksen myötä, kun taas kasvuturpeen kysyntä on pysynyt vahvana ja jopa vahvistunut. Vuoden 2025 tuotantokauden luvut kuvaavat tätä hyvin: energiaturpeen tuotannon vähenemistä on kompensoinut nimenomaan kasvu- ja kuiviketurpeen tuotannon vahvistuminen, minkä ansiosta kokonaistuotanto on pystynyt pysymään suunnilleen samalla tasolla useamman vuoden ajan sen sijaan, että se olisi jatkanut suoraviivaista laskuaan.
Tämä eriytyminen on tärkeä huomata, koska se muuttaa koko toimialan tulevaisuudennäkymää. Energiaturpeen kohtalo on sidottu tiukasti EU:n päästökauppaan ja kansalliseen energiaverotukseen, kun taas kasvuturpeen kysyntä riippuu enemmän puutarha- ja kasvihuonealan kehityksestä sekä siitä, löytyykö sille kustannustehokkaita korvaavia materiaaleja riittävän laajassa mittakaavassa.
Suurimmat turpeen energiakäyttäjät Suomessa ovat Neova ja Turveruukki Oy, ja molemmat yhtiöt ovat viime vuosina painottaneet julkisessa viestinnässään yhä voimakkaammin nimenomaan kasvu- ja kuiviketurvetta sekä muita turpeeseen liittyviä liiketoimintoja energiaturpeen sijaan. Tämä strateginen painopisteen siirto näkyy myös siinä, miten yhtiöt kommunikoivat sidosryhmilleen: energiaturve mainitaan yhä useammin osana laajempaa, hiipuvaa liiketoimintaa, kun taas kasvualustat ja niihin liittyvä tuotekehitys esitetään kasvavana osa-alueena.
Sääntely-ympäristö vuonna 2026
Turpeen polttamiselle myönnetyt verohelpotukset ovat voimassa alle 10 000 megawattitunnin voimalaitoksissa vuoteen 2026 asti, minkä jälkeen raja tiukkenee alle 8 000 megawattituntiin vuosiksi 2027–2029. Tämä porrastettu malli on osaltaan hidastanut energiaturpeen käytön romahdusta pienemmissä laitoksissa, vaikka isommat, päästökaupan piiriin kuuluvat laitokset ovatkin jo pitkälti siirtyneet muihin polttoaineisiin. Päästöoikeuden hinta – joka nousi vuosien 2017–2019 aikana noin viidestä eurosta yli 30 euroon hiilidioksiditonnilta – pysyy edelleen se yksittäinen tekijä, joka vaikuttaa energiaturpeen taloudelliseen asemaan eniten, enemmän kuin kansallinen verotus sinänsä.
Poliittinen keskustelu turpeen asemasta ei ole hiipunut, vaikka toimiala on jo pitkälti sopeutunut uuteen tilanteeseen. Kansalaisaloite turpeen määrittelemiseksi uusiutuvaksi energialähteeksi ja sen poistamiseksi päästökaupan piiristä on edelleen osa julkista keskustelua, ja aloitteen taustalla on huoltovarmuuteen ja kotimaiseen energiaomavaraisuuteen liittyviä huolia. Aloitteen kannattajat vetoavat usein Ruotsin malliin, jossa turve on luokiteltu hitaasti uusiutuvaksi biomassaksi ja jossa kansalliset verotus- ja tukiratkaisut tekevät turpeen käytöstä huomattavasti kevyemmin verotettua kuin Suomessa. Hallituksen ja eduskunnan kanta on kuitenkin toistaiseksi pysynyt siinä, että turve käsitellään EU:n päästökauppajärjestelmässä fossiilisena polttoaineena, mikä tarkoittaa, ettei kansallisella tasolla tehtävä uudelleenluokittelu yksinään riittäisi vapauttamaan turvetta päästökaupan piiristä ilman EU-tason muutoksia.
Aiemmin käsittelemämme sääntelyn ja toimialan murroksen suhde avaa tarkemmin, miksi yksittäiset poliittiset päätökset voivat muuttaa koko toimialan taloudellisen logiikan huomattavasti nopeammin kuin markkinat itsessään koskaan tekisivät – ja turpeen tapaus on tästä ilmiöstä yksi selkeimmistä esimerkeistä koko Suomen taloushistoriassa.
Aluetalous ja työllisyys reunaehtona
Turvetuotannon merkitys ei rajoitu pelkkiin tuotantolukuihin. Turvetuotannon perustietoja käsittelevän katsauksemme mukaan ala on erityisen tärkeä työllistäjä maaseutualueilla, joilla vaihtoehtoisia työpaikkoja on usein niukasti tarjolla. Turvetuotannon suora työllisyysvaikutus on tällä hetkellä hieman yli 2 000 henkilötyövuotta Suomessa, ja tämä luku laskee ennusteiden mukaan edelleen tuotannon vähentyessä. Vaikutus ei rajoitu pelkkiin turvetuottajiin: kuljetusyritykset, konealan yrittäjät ja paikalliset palveluntarjoajat ovat kaikki riippuvaisia toimialan aktiviteetista, minkä vuoksi tuotannon alasajo vaikuttaa laajemmin paikallistalouteen kuin pelkkä työllisyystilasto antaa ymmärtää.
Tämä aluetaloudellinen ulottuvuus selittää osaltaan, miksi turpeen verotusta ja päästökauppaa koskevat päätökset ovat herättäneet Suomessa poikkeuksellisen paljon poliittista keskustelua verrattuna moniin muihin ilmastopolitiikan osa-alueisiin. Kyse ei ole pelkästä ympäristökysymyksestä, vaan myös aluepolitiikasta ja huoltovarmuudesta – teemoista, jotka herättävät tunteita yli puoluerajojen. Turvetuotannon lopettamisen taloudelliset seuraukset eivät rajoitu pelkkiin palkkoihin: tuotantoon käytettyjen kenttien, koneiden ja rakennusten arvon on arvioitu laskevan merkittävästi, jos tuotanto loppuisi kokonaan, ja tämä omaisuuden arvonalennus koskettaa erityisesti pienempiä, paikallisia turveyrittäjiä, joilla ei ole samanlaista mahdollisuutta hajauttaa liiketoimintaansa kuin suurilla toimijoilla kuten Neovalla tai Turveruukilla.
Suonpohjien uusi elämä
Yksi vuoden 2026 kiinnostavimmista kehityskuluista liittyy siihen, mitä tapahtuu, kun turvetuotanto alueella loppuu. Perinteisesti tuotannosta poistuneet suonpohjat on metsitetty tai otettu maatalouskäyttöön, mutta viime vuosina yhä useampi toimija on alkanut suunnata näitä alueita sen sijaan ennallistamiseen kosteikoiksi tai jopa suojelualueiksi. Konkreettinen esimerkki tästä on maaliskuussa 2026 uutisoitu Turveruukin lahjoitus, jossa yhtiö luovutti luontoarvoiltaan merkittävän osan Pudasjärven Penikkasuosta Luonnonperintösäätiölle suojeltavaksi. Aluetta oli aikanaan kaavailtu turvetuotantoon, mutta suunnitelmasta luovuttiin jo 1990-luvulla, kun alueen linnusto- ja kasvillisuusarvot osoittautuivat poikkeuksellisen merkittäviksi.
Tämän tyyppiset päätökset kertovat laajemmasta suunnanmuutoksesta koko toimialalla: kun uusien tuotantoalueiden avaaminen on käynyt entistä vaikeammaksi tiukentuneiden ympäristölupaehtojen vuoksi, toimijat ovat alkaneet nähdä olemassa olevien, tuotannosta poistuvien suonpohjien ennallistamisen sekä ympäristövastuullisena tekona että tapana rakentaa suhteita paikallisyhteisöihin ja ympäristöjärjestöihin. Ennallistetut suot voivat toimia myös hiilinieluina pidemmällä aikavälillä, mikä on tuonut aiheen osaksi laajempaa keskustelua Suomen maankäyttösektorin päästöistä ja nieluista.
Penikkasuon tapaus on kiinnostava myös siksi, että se osoittaa, kuinka pitkä aikajänne ympäristöarvojen tunnistamisella ja niiden lopullisella suojelulla voi olla. Alueen poikkeukselliset luontoarvot – muun muassa harvinaisen muuttohaukan reviiri – tunnistettiin jo 1990-luvun puolivälissä tehdyssä linnustokartoituksessa, mutta virallinen suojelupäätös ja lahjoitus toteutuivat vasta kolmisenkymmentä vuotta myöhemmin. Vastaavia, vielä julkistamattomia tapauksia on todennäköisesti muillakin turvetuottajilla, jotka ovat aikanaan kartoittaneet tuotantoon kaavailtuja alueita ja päätyneet jättämään erityisen arvokkaat kohteet tuotannon ulkopuolelle.
Mitä tämä tarkoittaa kasvihuonekaasupäästöjen kannalta
Turpeen poltosta syntyvät päästöt olivat vielä 2017 noin 10 prosenttia koko Suomen kokonaispäästöistä, mikä teki turpeesta yhden suurimmista yksittäisistä päästölähteistä energiasektorilla. Tuotannon ja käytön vähentyessä myös nämä päästöt ovat pudonneet merkittävästi, mutta kokonaiskuva on monimutkaisempi kuin pelkkä polttopäästöjen lasku antaa ymmärtää. Turvetuotantoalueiden maaperän hajoaminen tuottaa päästöjä vielä pitkään sen jälkeen, kun varsinainen tuotanto on loppunut, ja tilastoissa turvetuotantoalueina raportoidaan edelleen alueita, joilla ei ole vuosiin tuotettu turvetta – tämä johtuu siitä, että suonpohjan päästöt lasketaan turvetuotannon piiriin kuuluviksi, kunnes alueelle on muodostunut vakiintunut taimikko tai kosteikko.
Tämä tarkoittaa käytännössä, että Suomen turvetuotannon todellinen ilmastojalanjälki ei katoa samalla nopeudella kuin tuotantoluvut laskevat. Suonpohjien ennallistaminen – joko metsitykseen, kosteikoiksi tai suojelualueiksi – on siksi ilmastonäkökulmasta yhtä tärkeä kysymys kuin itse tuotannon väheneminen, ja se on todennäköisesti nouseva teema toimialan keskustelussa lähivuosina. Tutkijat ovat myös kiinnostuneita siitä, millainen ennallistamistapa tuottaa parhaan lopputuloksen hiilinielun kannalta – vesitetty kosteikko sitoo hiiltä eri tavalla ja eri aikataululla kuin metsitetty suonpohja, eikä tästä aiheesta ole vielä olemassa yksiselitteistä, kaikkiin tilanteisiin sopivaa vastausta.
Katse eteenpäin: mitä vuosi 2027 tuo tullessaan
Vuoden 2027 alusta voimaan astuva tiukempi verohelpotusraja pienille voimalaitoksille tulee todennäköisesti kiihdyttämään energiaturpeen käytön vähenemistä entisestään, samalla kun kasvuturpeen kysyntä näyttää pysyvän toimialan vakaimpana segmenttinä. Alan omien järjestöjen ennusteiden mukaan energiaturpeen tuotanto ja sen aiheuttamat hiilidioksidipäästöt voivat laskea jopa 70 prosenttia vuoteen 2030 mennessä markkinaehtoisesti, kun päästöoikeuden hinta nousee ja jo kevyetkin verokorotukset vaikuttavat kysyntään. Tämä tarkoittaisi, että toimiala olisi vuosikymmenen loppuun mennessä murto-osa siitä, mitä se oli vielä 2010-luvun lopulla – muutos, joka olisi ollut vaikea ennustaa vielä kymmenen vuotta sitten.
Samalla kasvuturpeen tulevaisuus riippuu pitkälti siitä, kehittyykö korvaavia materiaaleja – kuten kuitupohjaisia kasvualustoja tai kompostipohjaisia vaihtoehtoja – riittävän kustannustehokkaiksi ja laajasti saataville laajaan kaupalliseen käyttöön. Tämä kehitys on vasta alkuvaiheessa, ja kasvuturve säilynee toimialan vakaimpana segmenttinä ainakin lähivuosien ajan. Eurooppalaiset kasvihuoneviljelijät ovat kokeilleet vaihtoehtoisia kasvualustoja jo vuosia, mutta toistaiseksi mikään yksittäinen korvaava materiaali ei ole pystynyt tarjoamaan täysin samaa yhdistelmää hinnasta, saatavuudesta ja kasvatusominaisuuksista kuin turve – mikä selittää osaltaan, miksi kasvuturpeen kysyntä on pysynyt vakaana siinä missä energiaturpeen kysyntä on romahtanut.
Yhteenveto
Vuosi 2026 näyttäytyy turvetoimialalle vakiintumisen ja eriytymisen vuotena pikemmin kuin dramaattisten uutisten vuotena – energiaturpeen tuotanto on löytänyt uuden, matalamman tasapainopisteensä, kasvuturve kannattelee toimialan kokonaislukuja, ja suonpohjien ennallistaminen on noussut yhä näkyvämmäksi osaksi keskustelua tuotannosta poistuvien alueiden tulevaisuudesta. Kaikki nämä kehityskulut liittyvät lopulta samaan laajempaan tarinaan, jota olemme käsitelleet myös aiemmin: sääntelypolitiikka määrittää turpeen tulevaisuuden vähintään yhtä paljon kuin markkinat itse, ja tämä yhtälö tuskin muuttuu lähivuosina.