Kevät 2026 toi turveteollisuudelle kaksi päätöstä, jotka eivät ole yhtä näyttäviä kuin tuotantolukujen romahdus tai suuret irtisanomisuutiset, mutta jotka saattavat lopulta vaikuttaa toimialan tulevaisuuteen yhtä paljon kuin kumpikaan niistä. Maaliskuun lopulla Bioenergia ry julkaisi tiekartan kasvu- ja kuiviketurpeen saatavuuden turvaamiseksi, ja huhtikuun alussa EU-tuomioistuin antoi ratkaisun, joka piti bioenergian osana EU:n kestävän rahoituksen taksonomiaa. Kumpikaan päätös ei ole saanut yhtä paljon julkista huomiota kuin energiaturpeen alasajo, mutta molemmilla on suora vaikutus siihen, millaisena toimiala näyttäytyy sijoittajille, rahoittajille ja viranomaisille lähivuosina.
Miksi taksonomiapäätös on tärkeämpi kuin miltä se kuulostaa
EU:n kestävän rahoituksen taksonomia on luokittelujärjestelmä, joka määrittää, mitkä taloudelliset toiminnot voidaan virallisesti luokitella ympäristön kannalta kestäviksi. Tällä luokittelulla on suora vaikutus siihen, kuinka helposti yritys saa rahoitusta pankeilta ja sijoittajilta, jotka ovat yhä useammin sitoutuneet kohdentamaan pääomaa nimenomaan taksonomian mukaisiin kohteisiin. Kun EU-tuomioistuin vahvisti huhtikuussa 2026, että bioenergia voi pysyä osana tätä luokittelua, päätös vaikuttaa laajasti koko biomassaan perustuvaan energiantuotantoon – eikä pelkästään metsähakkeeseen tai muihin selkeästi uusiutuviksi miellettyihin polttoaineisiin.
Turpeen oma asema tässä kokonaisuudessa on edelleen monimutkaisempi, koska EU luokittelee energiaturpeen fossiiliseksi polttoaineeksi päästökauppajärjestelmässä riippumatta siitä, miten muu bioenergiasektori taksonomiassa käsitellään. Päätös ei siis suoraan muuta energiaturpeen asemaa. Sen sijaan se on merkittävä koko sille laajemmalle bioenergiaekosysteemille, jonka osana turveteollisuus toimii – esimerkiksi yhteisillä logistiikkaketjuilla, terminaaleilla ja polttolaitoksilla, jotka käsittelevät sekä turvetta että muita biomassapolttoaineita. Kun rahoitusympäristö pysyy vakaana muulle bioenergiasektorille, se voi epäsuorasti helpottaa myös turveteollisuuden siirtymää kohti muita liiketoimintamuotoja, kuten kasvu- ja kuiviketurvetta.
Kasvuturpeen tiekartta vastaa aivan toisenlaiseen huoleen
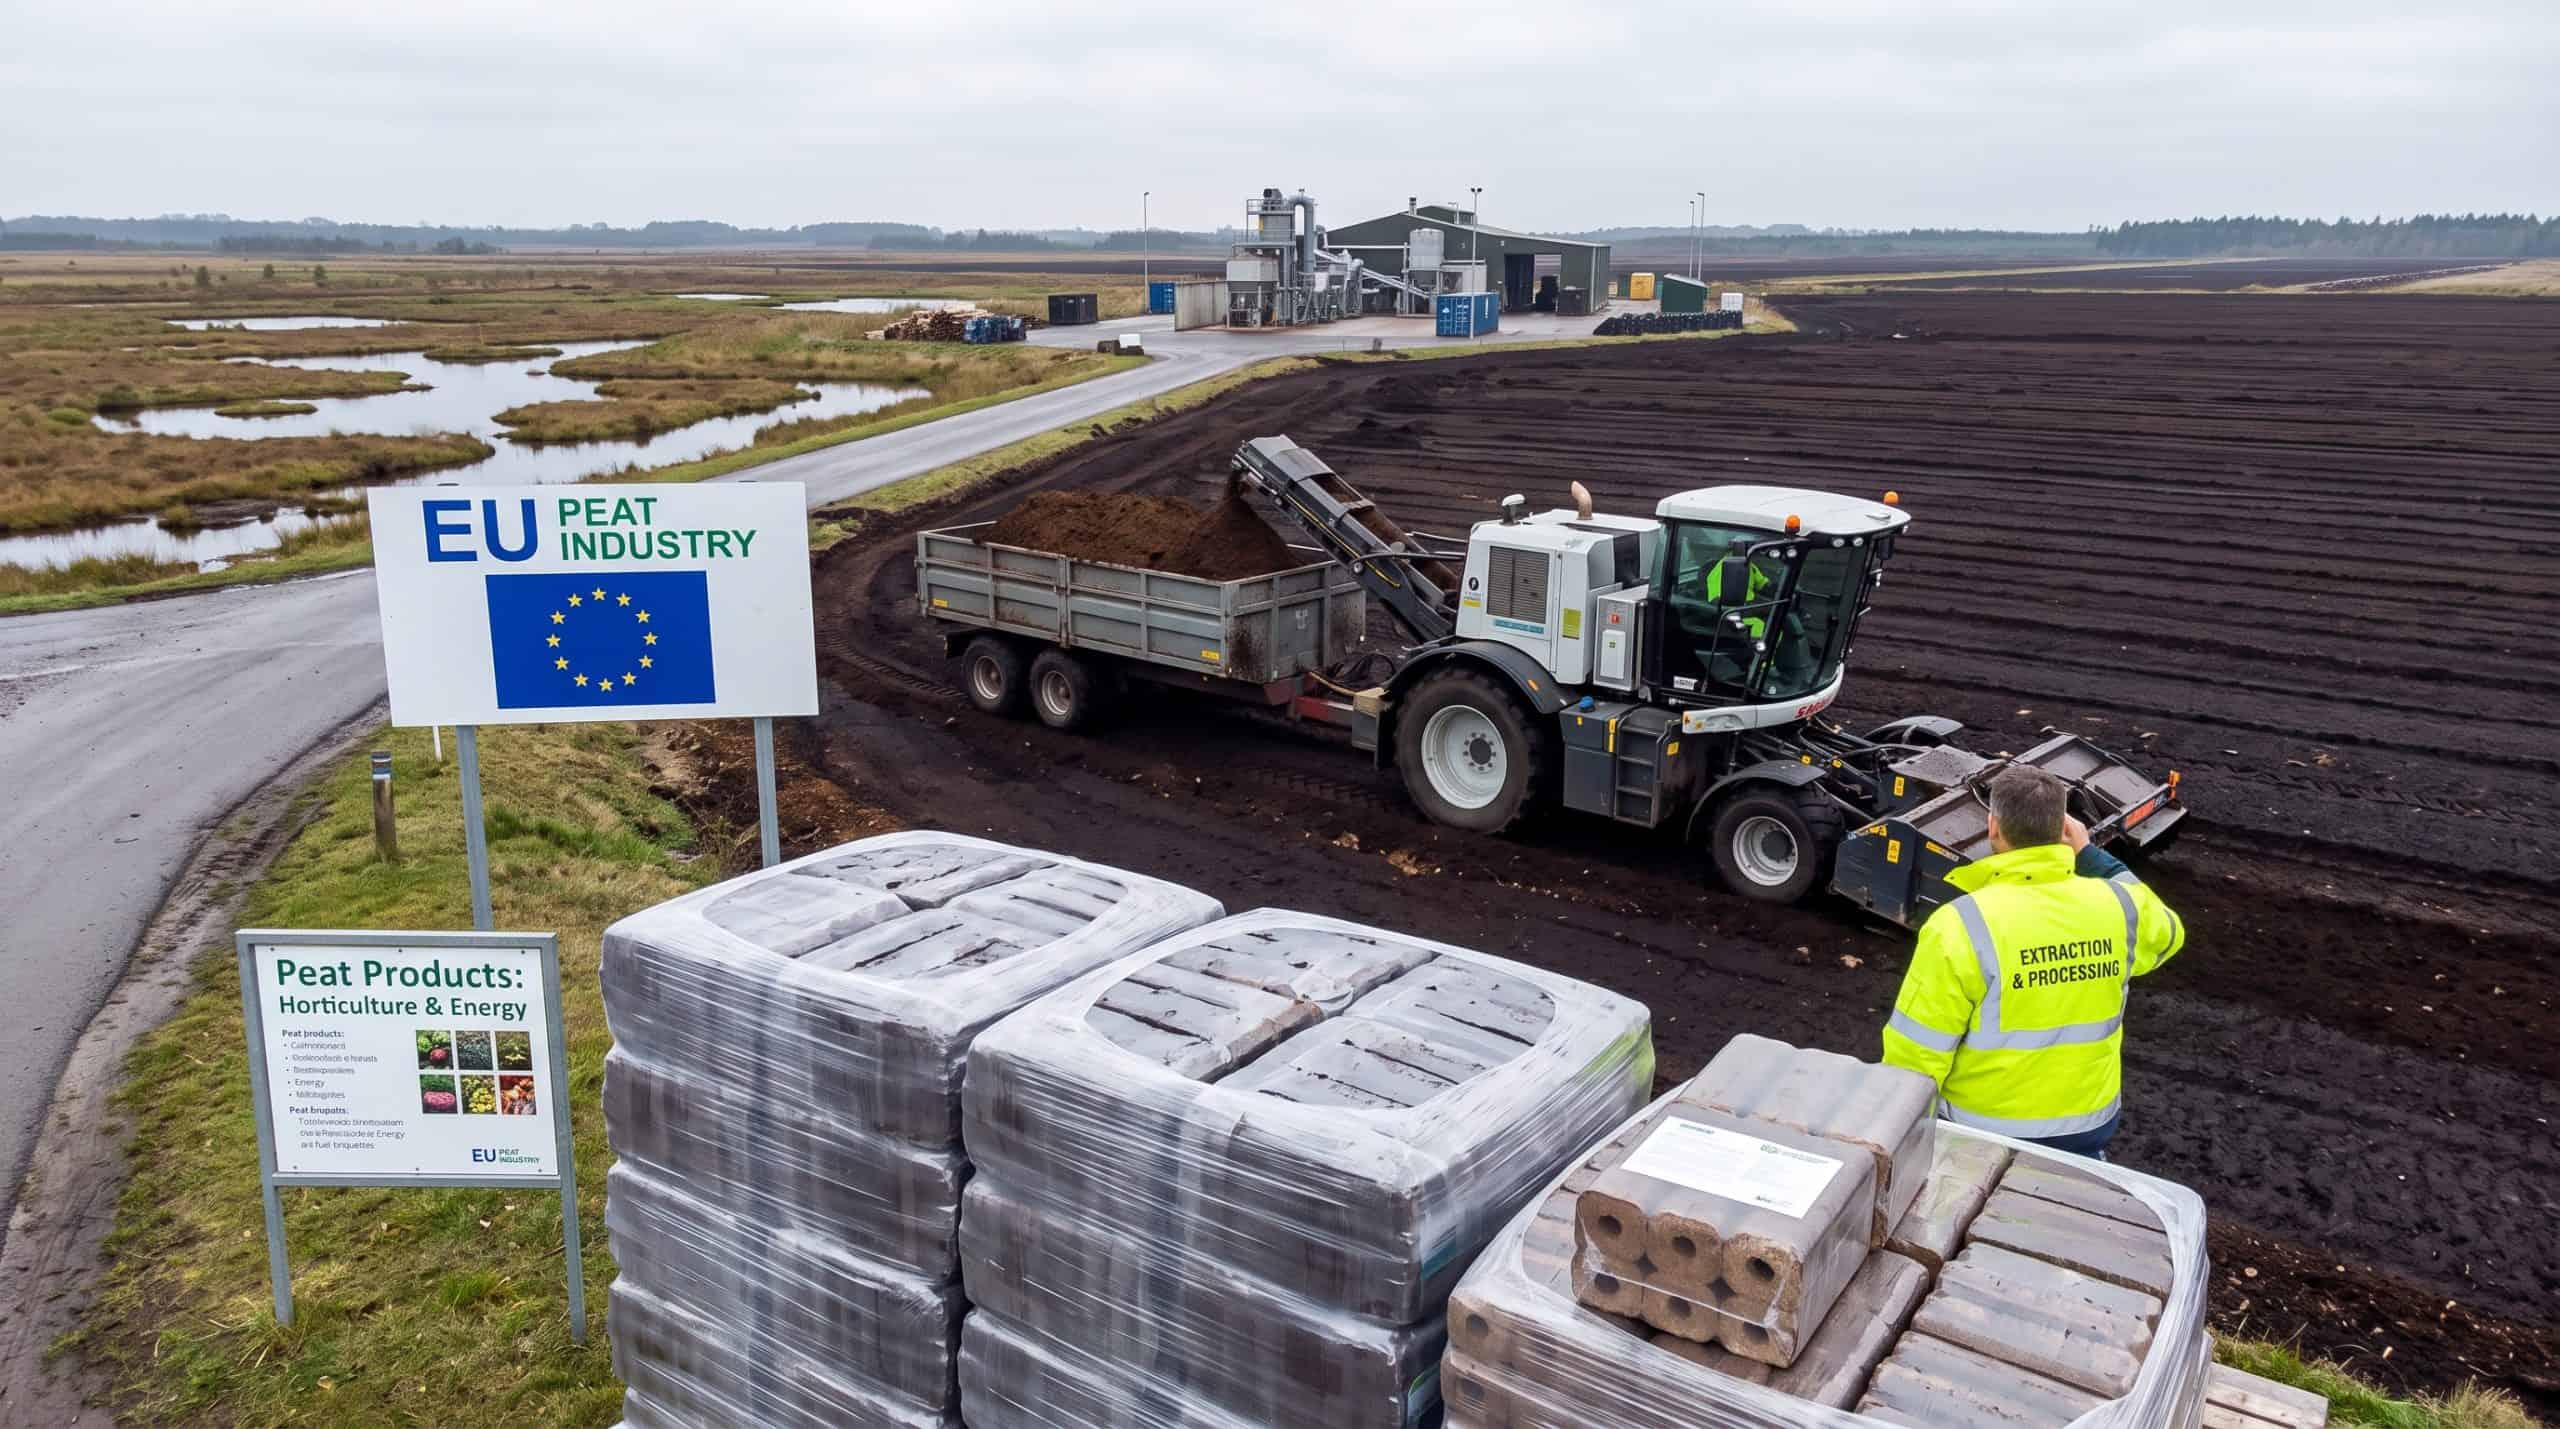
Bioenergia ry:n maaliskuinen tiekartta lähestyy turpeen tulevaisuutta täysin eri näkökulmasta kuin EU-tason rahoituskeskustelu. Siinä missä energiaturpeen alasajo on ollut ilmastopolitiikan tietoinen tavoite, kasvu- ja kuiviketurpeen kohdalla huoli on päinvastainen: riittääkö tuotantokapasiteettia ja lupapinta-alaa vastaamaan kysyntään, joka on pysynyt vakaana tai jopa kasvanut samaan aikaan, kun energiaturpeen kysyntä on romahtanut. Aiemmin tällä sivustolla käsitelty energiaturpeen ja kasvuturpeen eriytynyt kehityssuunta näkyy tässä konkreettisesti: tiekartan mukaan osa tarvittavista toimista, kuten kasvu- ja kuiviketurpeen luvitusprosessien sujuvoittaminen ja riittävän tuotantopinta-alan turvaaminen ensi vuosikymmenelle, ei edes vaadi julkista rahoitusta – kyse on ennemminkin hallinnollisten esteiden purkamisesta kuin rahasta.
Tämä on merkittävä yksityiskohta, koska se erottaa kasvuturpeen saatavuusongelman energiaturpeen verotus- ja päästökauppakeskustelusta täysin. Kasvuturpeen kohdalla kyse ei ole siitä, halutaanko sitä käyttää vähemmän ilmastosyistä, vaan siitä, ehditäänkö avata riittävästi uutta tuotantopinta-alaa korvaamaan vanhoja, ehtyviä tuotantoalueita ennen kuin saatavuus alkaa rajoittaa esimerkiksi kasvihuoneviljelyä tai eläinsuojien kuivikehuoltoa.
Ei lisäveroa energiaturpeelle vuonna 2026 – mutta se ei muuta suurta kuvaa
Kolmas tuore yksityiskohta liittyy energiaturpeen verotukseen: marraskuussa 2025 tehdyn päätöksen mukaan polttoturpeelle ei määrätä lisäveroa vuodelle 2026, ja vero pysyy 5,70 eurossa megawattitunnilta – sama taso kuin edellisenä vuonna. Tämä saattaa kuulostaa hyvältä uutiselta energiaturpeen tuottajille, mutta aiemmin käsitelty sääntelyn ja toimialan murroksen suhde muistuttaa, että kansallinen verotus on vain yksi osa yhtälöä. EU:n päästökaupan päästöoikeuden hinta – joka on huomattavasti suurempi yksittäinen kustannustekijä kuin kansallinen turvevero – jatkaa vaikutustaan riippumatta siitä, nostetaanko kotimaista veroa vai ei. Verotuksen pysyminen ennallaan hidastaa energiaturpeen alasajoa korkeintaan marginaalisesti, ei käännä sitä.
Mitä nämä kolme kehityskulkua kertovat yhdessä
Tarkasteltuna yhdessä nämä kolme keväthän 2026 kehityskulkua – taksonomiapäätös, kasvuturpeen tiekartta ja verotuksen ennallaan pysyminen – piirtävät kuvan toimialasta, joka on jo hyväksynyt energiaturpeen aseman heikkenemisen ja siirtänyt huomionsa muualle. Poliittinen energia ei enää mene energiaturpeen pelastamiseen, vaan sen varmistamiseen, että kasvu- ja kuiviketurpeen kaltaiset, kasvavaa kysyntää nauttivat tuotteet eivät kärsi samasta luvitus- ja saatavuusongelmasta, joka on vaivannut monia muitakin luonnonvara-aloja Suomessa. Tämä on hienovarainen mutta merkittävä muutos siinä, miten toimiala itse kehystää omaa tulevaisuuttaan julkisessa keskustelussa.
Mitä seuraavaksi kannattaa seurata
Tiekartan toteutumista on seurattava erityisesti lupaprosessien käytännön nopeudessa – aikooko ympäristöhallinto todella sujuvoittaa kasvuturpeen lupakäsittelyä, vai jääkö tiekartta toteutumatta samalla tavalla kuin moni aiempi toimialan oma suunnitelma. Samoin EU-tason taksonomiakeskustelu jatkuu todennäköisesti, ja seuraava merkittävä käännekohta voi olla se, käsitelläänkö energiaturvetta jossain vaiheessa erikseen omana luokkanaan sen sijaan, että se niputetaan suoraan muihin fossiilisiin polttoaineisiin. Kumpikaan näistä ei ratkea vielä tämän vuoden aikana, mutta molemmat ovat kehityskulkuja, jotka muokkaavat toimialan pelikenttää huomattavasti enemmän kuin yksittäinen vuosittainen veropäätös.