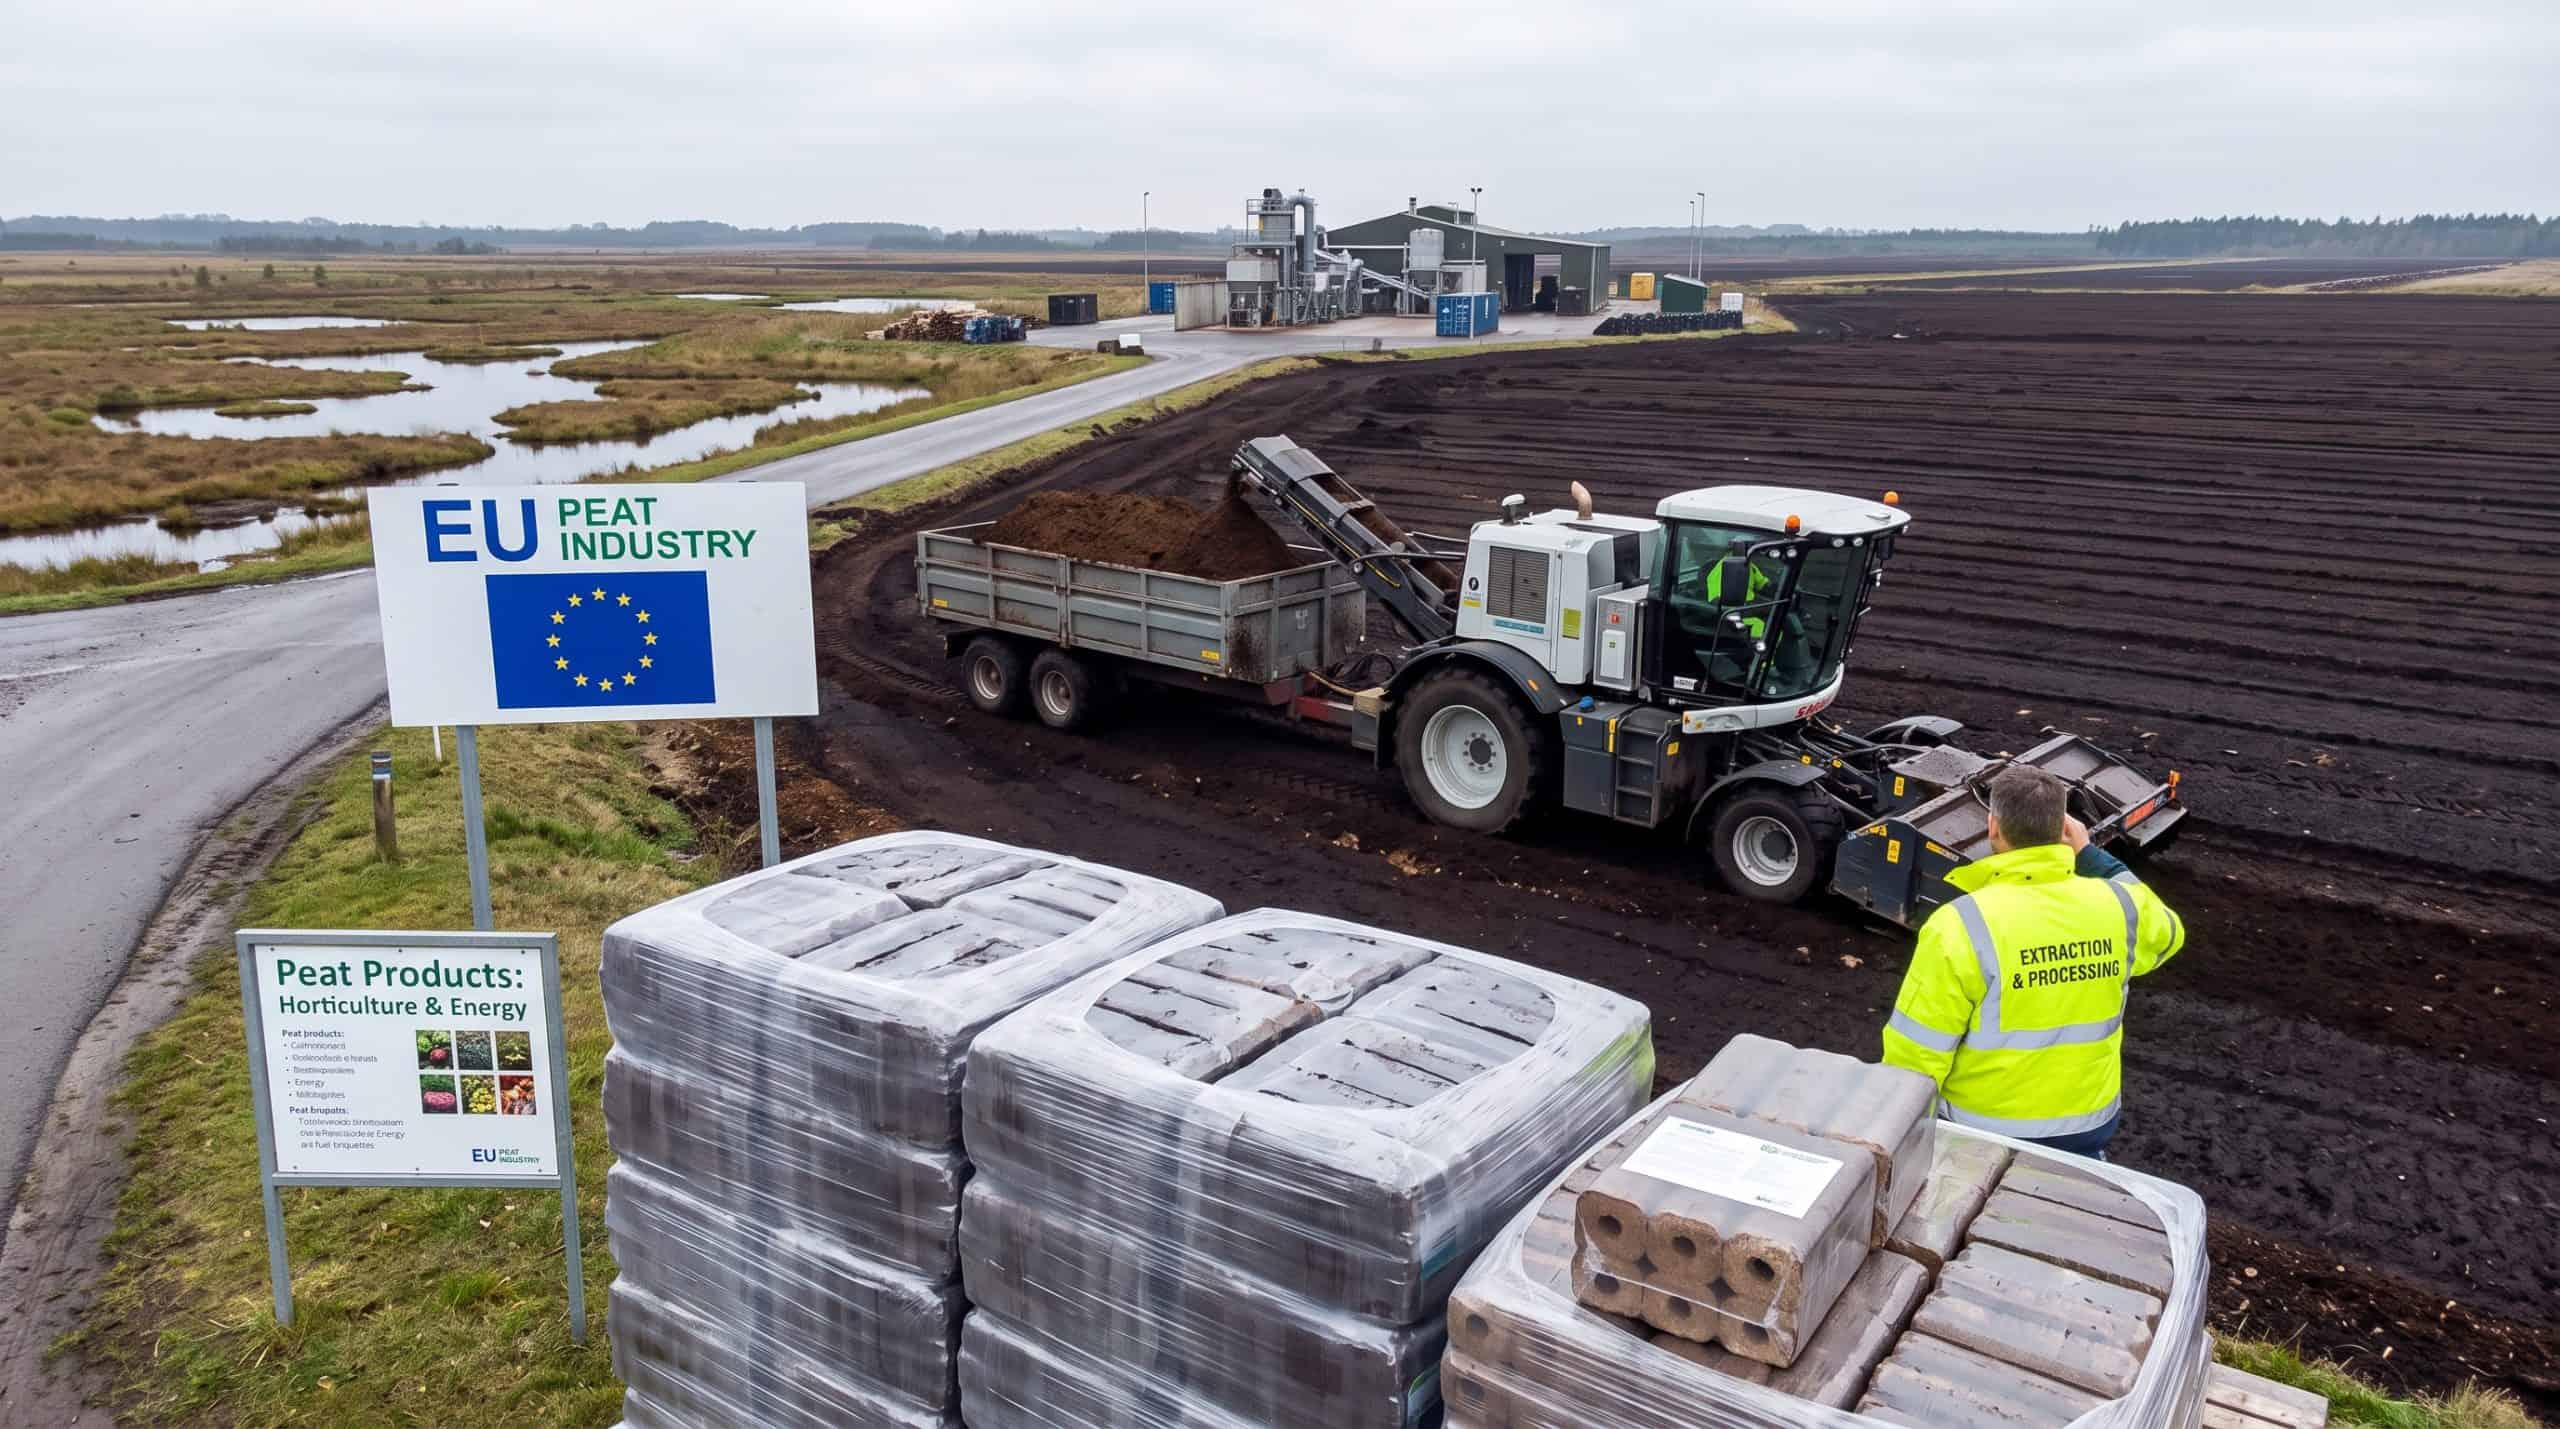
Turpeen verotuksen ja päästökaupan vaikutukset kotimaiseen tuotantoon ovat tuttu esimerkki siitä, miten voimakkaasti kansallinen sääntely-ympäristö voi ohjata koko toimialan sijoittumista ja kannattavuutta. Sama ilmiö toistuu kuitenkin huomattavasti laajemmin kuin pelkässä energiasektorissa: aina kun jokin toimiala on tiukasti säännelty tai verotettu, yritykset – ja usein myös kuluttajat – alkavat luonnostaan etsiä alueita ja toimintamalleja, joissa sääntely-ympäristö on suotuisampi.
Energiaverotus opettavaisena esimerkkinä
Suomen energiaturpeen verotus on hyvä lähtökohta tämän ilmiön ymmärtämiselle. Kun päästöoikeuden hinta nousi 2010-luvun lopulla ja kansallinen turvevero kiristyi samaan aikaan, energiaturpeen kilpailukyky heikkeni nopeasti verrattuna muihin polttoaineisiin ja muihin maihin, joissa vastaavaa verotusta ei ollut. Ruotsissa, jossa turvetta ei veroteta lainkaan, tuotanto on säilynyt huomattavasti vakaampana kuin Suomessa – ei siksi, että turpeen kysyntä olisi Ruotsissa erilaista, vaan siksi, että kansallinen sääntely-ympäristö on täysin erilainen samalla EU:n sisämarkkina-alueella.
Tämä ei ole erityispiirre vain turpeelle. Sama logiikka pätee käytännössä mihin tahansa toimialaan, jossa verotus tai sääntely vaihtelee merkittävästi maasta toiseen: pääoma, tuotanto ja jopa kuluttajakäyttäytyminen kallistuvat ajan myötä kohti sitä ympäristöä, joka tarjoaa parhaat toimintaedellytykset.
Ilmiö toistuu monella muullakin alalla
Vastaava sääntelyriippuvuus näkyy selvästi myös muilla, täysin erilaisilla toimialoilla. Rahapeliala on tästä yksi havainnollisimmista esimerkeistä: EU:n sisällä jäsenmaat sääntelevät verkkokasinoita ja vedonlyöntiä hyvin eri tavoin, ja tämä on johtanut siihen, että moni toimija on rakentanut liiketoimintansa nimenomaan sellaisiin maihin, joissa lisensiointi- ja verotusympäristö on selkeä ja ennustettava. Tuplauskasino on yksi esimerkki toimijasta, joka operoi tällaisen suotuisamman sääntely-ympäristön alaisuudessa – sen sijaan että se pyrkisi toimimaan jokaisessa yksittäisessä kansallisessa järjestelmässä erikseen niiden kaikkien omilla, usein hyvin erilaisilla ehdoilla.
Tämä ei tarkoita, että sääntely olisi itsessään huono asia – päinvastoin, energiaturpeen kohdalla tiukempi sääntely on ollut nimenomaan tietoinen ilmastopoliittinen valinta, jonka tarkoitus on ollut ohjata käyttäytymistä pois fossiilisista polttoaineista. Kyse on pikemminkin siitä, että sääntely-ympäristön muutokset – olivatpa ne kiristyksiä tai kevennyksiä – heijastuvat lähes aina siihen, missä ja miten toimialan yritykset päättävät toimia.
Miksi tämä on tärkeää ymmärtää laajemmin
Sääntelyn ja toimialan sijoittumisen välinen yhteys on erityisen tärkeä ymmärtää juuri nyt, kun EU:n sisällä käydään jatkuvasti keskustelua yhtenäisemmästä verotuksesta ja sääntelystä eri toimialoilla. Mitä yhtenäisempää sääntely on jäsenmaiden välillä, sitä vähemmän tilaa jää tämän tyyppiselle “sääntelyn perässä juoksemiselle” – mutta niin kauan kuin kansalliset erot pysyvät suurina, yritykset jatkavat luonnollisesti sen ympäristön etsimistä, joka parhaiten tukee niiden liiketoimintaa.
Aiemmin käsittelemämme sääntelyn ja toimialan murroksen suhde avaa tarkemmin, miten yksittäinen kansallinen päätös – kuten turpeen verotuksen kiristäminen – voi muuttaa koko toimialan taloudellisen logiikan huomattavasti nopeammin kuin markkinat itsessään koskaan tekisivät. Sama periaate toistuu jäsenvaltiosta ja toimialasta riippumatta: sääntely ei ole vain rajoite, vaan aktiivinen tekijä, joka muokkaa sitä, missä ja miten liiketoiminta lopulta tapahtuu.
Yhteenveto
Turpeen tapaus on konkreettinen ja hyvin dokumentoitu esimerkki laajemmasta ilmiöstä, joka koskee lähes kaikkia säädeltyjä toimialoja EU:ssa: kun kansallinen sääntely-ympäristö muuttuu, myös toimialan taloudellinen logiikka muuttuu sen mukana. Tämä pätee energiantuotannosta rahapeleihin ja moneen muuhun väliin – ja se on syytä pitää mielessä aina, kun arvioidaan yksittäisen toimialan tulevaisuutta pelkän kysynnän tai teknologian kehityksen perusteella.